Domain nachhersage.de kaufen?
Wir ziehen mit dem Projekt
nachhersage.de um.
Sind Sie am Kauf der Domain
nachhersage.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain nachhersage.de kaufen?
Was sind Herstellungskosten?
Herstellungskosten sind die Kosten, die bei der Produktion eines Produkts oder der Erbringung einer Dienstleistung anfallen. Sie umfassen unter anderem die Kosten für Materialien, Arbeitskräfte, Maschinen und Energie. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten eines Produkts oder einer Dienstleistung und werden in der Kostenrechnung erfasst. **
Wann sind erhaltungsaufwand Herstellungskosten?
Erhaltungsaufwand sind Kosten, die anfallen, um den ursprünglichen Zustand eines Vermögensgegenstandes zu erhalten. Herstellungskosten hingegen sind Kosten, die anfallen, um einen Vermögensgegenstand zu schaffen oder wesentlich zu verbessern. Die Unterscheidung zwischen beiden ist wichtig, da Erhaltungsaufwand sofort als Aufwand verbucht wird, während Herstellungskosten aktiviert und über die Nutzungsdauer des Vermögensgegenstandes abgeschrieben werden. Wann genau Erhaltungsaufwand als Herstellungskosten behandelt werden muss, hängt von verschiedenen Faktoren ab, wie beispielsweise der Art der Instandhaltungsmaßnahme und dem Umfang der durchgeführten Arbeiten. In der Regel gilt jedoch, dass Erhaltungsaufwand dann als Herstellungskosten behandelt wird, wenn durch die Instandhaltungsmaßnahme eine wesentliche Verbesserung des Vermögensgegenstandes erzielt wird. **

Ähnliche Suchbegriffe für Herstellungskosten
Top-Angebote
Produkte zum Begriff Herstellungskosten:
-
Heinrichshofen Verlag Interpretation leicht gemachtHeinrichshofen Verlag Interpretation leicht gemacht – Lebendiges Musizieren nach Spielregeln Alter Musik: 30 barocke Duette für Altblockflöte, mit Hinweisen zu Artikulation und Interpretation, von Christa Roelcke, leichter bis mittlerer Schwierigkeitsgrad, ISBN 9790204425310, N 2531, 23 x 30,5 cm, 44 Seiten, in deutscher Sprache14,50 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Logico Piccolo: Schulanfang – Beobachtung und Wahrnehmung - auf UngarischLogico Piccolo: Schulanfang – Beobachtung und Wahrnehmung ist ein vorschulisches, entwicklungsförderndes Aufgabenkarten-Set für ältere Kindergartenkinder und Schulanfänger. Die Kinder üben über spielerische Aufgaben das Beobachten, Wahrnehmen und Konzentrieren. Ein ideales Hilfsmittel zur Unterstützung des Schulstarts, sowohl zu Hause als auch im Kindergarten und in der Schule. Produkteigenschaften: Marke: Logico Piccolo Produktkategorie: entwicklungsförderndes Aufgabenkarten-Set Empfohlenes Alter: ältere Kindergartenkinder und Schulanfänger Hauptfunktion: Lösen der Aufgabenkarten mit Hilfe des Logico-Piccolo-Rahmens Geförderte Kompetenzen: visuelle Wahrnehmung, Konzentration, Gedächtnis, Augen-Hand-Koordination Material: Karton (Aufgabenkarten) Teile / Zubehör: 16 Aufgabenkarten Weitere wichtige Eigenschaft: kompatibel mit dem Logico-Piccolo-Rahmen, beliebig oft wiederverwendbar Das Logico Piccolo: Schulanfang – Beobachtung und Wahrnehmung Kartenset enthält 16 verschiedene Aufgabenblätter. Die Kinder ergänzen Bilder, suchen Bildausschnitte, erkennen Formen, finden Paare und identifizieren Spiegelbilder. Die Aufgaben sind zugleich spielerisch und klar strukturiert, sodass sie gut in den Alltag von Kindern passen, die sich gerade auf die Schule vorbereiten. Die Aufgabenkarten werden zusammen mit dem Logico-Piccolo-Rahmen verwendet. Durch das Hin- und Herschieben der am Rahmen befestigten bunten Plättchen wird die Lösung markiert – es muss nicht auf die Karten geschrieben werden. Das ist besonders praktisch für den Einsatz zu Hause und in der Gruppe, denn die Karten sind haltbar und können immer wieder neu bearbeitet werden. Das Bewegen der auf festen Bahnen laufenden Plättchen schult die Fingerfertigkeit und unterstützt die Vorbereitung auf das Schreiben. Die Stärke des Spiels liegt darin, dass es mehrere Bereiche gleichzeitig fördert. Es trainiert das Halten der Aufmerksamkeit sowie das Unterscheiden von Details nach Form, Farbe und Lage. Das Kind erhält ständig Rückmeldung zu seinen eigenen Lösungen, wodurch seine Selbstständigkeit und die Fähigkeit zur Selbstkontrolle gestärkt werden. Die farbigen, liebevoll gestalteten Illustrationen motivieren, erleichtern das Verständnis der Aufgaben und sorgen dafür, dass die Kinder das Spiel gern immer wieder zur Hand nehmen. Für wen ist es geeignet? Logico Piccolo: Schulanfang – Beobachtung und Wahrnehmung wird für Kinder empfohlen, die in die Vorschulgruppe des Kindergartens gehen oder gerade in die Schule kommen und gern bildliche, logische Aufgaben lösen. Besonders hilfreich ist es für Kinder, bei denen die Stärkung der visuellen Wahrnehmung, der Aufmerksamkeit und des Gedächtnisses wichtig ist. Es ist für die Nutzung im Innenraum konzipiert und lässt sich gut in gemeinsames Üben zu Hause, in Förderstunden oder in die schulische Differenzierung integrieren. Auch als Geschenk zum Geburtstag, Namenstag oder zum Schulanfang ist es eine gute Wahl, denn es handelt sich um ein praktisches, langfristig nutzbares Fördermaterial für den Schulstart. Verpackungsgröße: 1 x 15 x 21 cm Das Produkt ist auf Ungarisch.6,29 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter



-
Was sind nachträgliche Herstellungskosten?
Was sind nachträgliche Herstellungskosten? Nachträgliche Herstellungskosten sind Kosten, die nach Abschluss der eigentlichen Herstellung eines Vermögensgegenstandes anfallen. Diese Kosten können beispielsweise Reparatur- oder Umbaukosten sein, die die Nutzungsdauer oder Leistungsfähigkeit des Vermögensgegenstandes erhöhen. Nachträgliche Herstellungskosten werden in der Bilanz aktiviert und über die Nutzungsdauer des betreffenden Vermögensgegenstandes abgeschrieben. Es ist wichtig, nachträgliche Herstellungskosten von Erhaltungsaufwendungen zu unterscheiden, da Erhaltungsaufwendungen sofort als Aufwand verbucht werden. **
-
Wann Herstellungskosten und erhaltungsaufwand?
Wann entstehen Herstellungskosten und Erhaltungsaufwand? Herstellungskosten entstehen, wenn ein Unternehmen neue Vermögensgegenstände erwirbt oder herstellt, die voraussichtlich länger als ein Jahr genutzt werden. Diese Kosten umfassen Material-, Arbeits- und Gemeinkosten. Erhaltungsaufwand hingegen entsteht, wenn bereits vorhandene Vermögensgegenstände instand gehalten oder repariert werden müssen, um ihre Nutzungsdauer zu verlängern. Beide Kostenarten sind wichtige Bestandteile der Kostenrechnung und müssen entsprechend in der Buchhaltung erfasst werden. Die Unterscheidung zwischen Herstellungskosten und Erhaltungsaufwand ist entscheidend für die korrekte Bewertung des Vermögens und die Ermittlung des Unternehmensgewinns. **
-
Was sind Herstellungskosten bei Immobilien?
Was sind Herstellungskosten bei Immobilien? Herstellungskosten bei Immobilien beziehen sich auf die Gesamtkosten, die für den Bau oder die Renovierung einer Immobilie anfallen. Dazu gehören Materialkosten, Arbeitskosten, Planungskosten und andere Ausgaben, die direkt mit der Errichtung oder Verbesserung der Immobilie verbunden sind. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten einer Immobilie und beeinflussen deren Wert und potenzielle Rendite. Sie sind auch entscheidend für die steuerliche Behandlung von Immobilieninvestitionen und können in der Bilanzierung und Bewertung von Immobilien eine Rolle spielen. **
-
Wann sind erhaltungsaufwendungen nachträgliche Herstellungskosten?
Erhaltungsaufwendungen sind nachträgliche Herstellungskosten, wenn sie dazu dienen, den ursprünglichen Zustand eines Wirtschaftsguts wiederherzustellen oder dessen Nutzungsdauer zu verlängern. Dies kann beispielsweise der Fall sein, wenn ein Gebäude renoviert wird, um es wieder in einen funktionsfähigen Zustand zu versetzen. In diesem Fall werden die Erhaltungsaufwendungen als nachträgliche Herstellungskosten behandelt und aktiviert. Es ist wichtig zu beachten, dass nicht alle Erhaltungsaufwendungen automatisch als nachträgliche Herstellungskosten gelten, sondern dies von den spezifischen Umständen des Einzelfalls abhängt. In jedem Fall sollten Unternehmen die steuerlichen und bilanziellen Vorschriften genau prüfen, um sicherzustellen, dass sie die Erhaltungsaufwendungen korrekt behandeln. **


Was sind nachträgliche Herstellungskosten Gebäude?
Was sind nachträgliche Herstellungskosten Gebäude? Nachträgliche Herstellungskosten Gebäude sind Kosten, die nach Abschluss der ursprünglichen Baumaßnahmen anfallen, um das Gebäude zu verbessern, zu erweitern oder zu renovieren. Dazu gehören beispielsweise Umbauten, Modernisierungen oder Reparaturen, die die ursprüngliche Substanz des Gebäudes verändern oder verbessern. Diese Kosten werden in der Regel aktiviert und über die Nutzungsdauer des Gebäudes abgeschrieben. Sie dienen dazu, den Wert des Gebäudes zu erhalten oder zu steigern und seine Funktionalität zu verbessern. **
Was gehört zu den Herstellungskosten?
Zu den Herstellungskosten gehören alle Kosten, die direkt mit der Produktion eines Produkts verbunden sind. Dazu zählen beispielsweise Materialkosten, Lohnkosten für die Mitarbeiter, Energiekosten und Maschinenkosten. Indirekte Kosten wie beispielsweise Verwaltungskosten oder Marketingkosten gehören hingegen nicht zu den Herstellungskosten. **
Top-Angebote
Produkte zum Begriff Herstellungskosten:
-
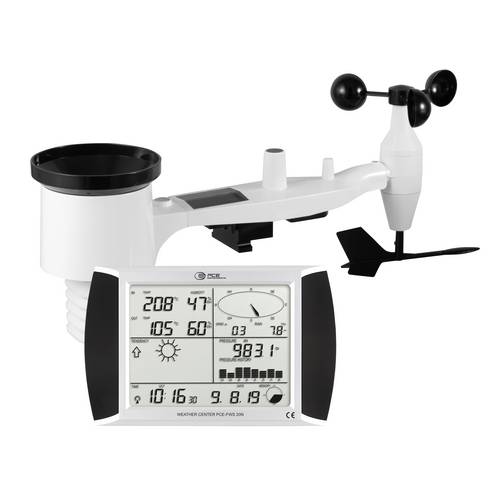
PCE Instruments Wetterstation PCE-FWS 20N 1 Touchscreen Display Solarmodul Vorhersage Analyse Software Funk uvm.Diese Funkwetterstation ist ein wahres Multitalent, das kaum Wünsche offen lässt. Ob zu Hause oder im Büro, die Funkwetterstation wird den Bediener, durch Ihre Vielseitigkeit, begeistern. Diese Wetterstation erlaubt die genaue Erfassung von Windrichtung, Windstärke, Temperatur, relativer Feuchte und Regenmenge. Dieses ist nur eine kleine Auswahl der Möglichkeiten die diese Wetterstation bietet. Zusätzlich hat der Bediener die Möglichkeit verschiedenste Alarmfunktionen an der Funkwetterstation zu aktivieren (Windgeschwindigkeit, Luftdruck, ...). Mit Hilfe der, auf der Wetterstation angezeigten Werte, kann der Anwender u.a. entscheiden, welche Kleidung angemessen ist, oder ob der Garten gegossen werden muss und vieles mehr. Die Wetterdaten werden bis zu 100 Meter per Funksignal an die Hauptstation gesendet. Die Funkwetterstation ist mit der neusten Technologie in der Wetter-Analyse ausgestattet. Die Stromversorgung des Transmitters erfolgt durch ein Solarmodul und den Batterien. Mit dem neu entwickelten Touchscreen Display können die Wetterdaten kinderleicht direkt von der Funkwetterstation durch einfaches Antippen am Display abgerufen werden. Mit der USB-Schnittstelle und dem mitgelieferten USB-Kabel können die Wetterdaten direkt von der Funk-Wetterstation zu einem PC oder Laptop übertragen werden. Diese Daten sind alle mit einem Zeit-/ Datumsstempel versehen um diese auch nach einem längeren Zeitraum zuordnen zu können. Hier können die Wetterdaten unbegrenzt gespeichert werden. Die mitgelieferte Analysesoftware ermöglicht dann anhand von Schaubildern und Graphiken das Wettergeschehen über einen längeren Zeitraum zu beobachten und zu vergleichen. Alles was der Anwender zur Inbetriebnahme und Verwendung dieser Funk-Wetterstation benötigen befindet sich im Lieferumfang.154,58 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
PCE Instruments Wetterstation PCE-FWS 20N |1 Touchscreen Display |Solarmodul |Vorhersage |Analyse Software |Funk uvm.Diese Funkwetterstation ist ein wahres Multitalent, das kaum Wünsche offen lässt. Ob zu Hause oder im Büro, die Funkwetterstation wird den Bediener, durch Ihre Vielseitigkeit, begeistern. Diese Wetterstation erlaubt die genaue Erfassung von Windrichtung, Windstärke, Temperatur, relativer Feuchte und Regenmenge. Dieses ist nur eine kleine Auswahl der Möglichkeiten die diese Wetterstation bietet. Zusätzlich hat der Bediener die Möglichkeit verschiedenste Alarmfunktionen an der Funkwetterstation zu aktivieren (Windgeschwindigkeit, Luftdruck, ...). Mit Hilfe der, auf der Wetterstation angezeigten Werte, kann der Anwender u.a. entscheiden, welche Kleidung angemessen ist, oder ob der Garten gegossen werden muss und vieles mehr. Die Wetterdaten werden bis zu 100 Meter per Funksignal an die Hauptstation gesendet. Die Funkwetterstation ist mit der neusten Technologie in der Wetter-Analyse ausgestattet. Die Stromversorgung des Transmitters erfolgt durch ein Solarmodul und den Batterien. Mit dem neu entwickelten Touchscreen Display können die Wetterdaten kinderleicht direkt von der Funkwetterstation durch einfaches Antippen am Display abgerufen werden. Mit der USB-Schnittstelle und dem mitgelieferten USB-Kabel können die Wetterdaten direkt von der Funk-Wetterstation zu einem PC oder Laptop übertragen werden. Diese Daten sind alle mit einem Zeit-/ Datumsstempel versehen um diese auch nach einem längeren Zeitraum zuordnen zu können. Hier können die Wetterdaten unbegrenzt gespeicher147,20 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Heinrichshofen Verlag Interpretation leicht gemachtHeinrichshofen Verlag Interpretation leicht gemacht – Lebendiges Musizieren nach Spielregeln Alter Musik: 30 barocke Duette für Altblockflöte, mit Hinweisen zu Artikulation und Interpretation, von Christa Roelcke, leichter bis mittlerer Schwierigkeitsgrad, ISBN 9790204425310, N 2531, 23 x 30,5 cm, 44 Seiten, in deutscher Sprache14,50 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Was sind Herstellungskosten?
Herstellungskosten sind die Kosten, die bei der Produktion eines Produkts oder der Erbringung einer Dienstleistung anfallen. Sie umfassen unter anderem die Kosten für Materialien, Arbeitskräfte, Maschinen und Energie. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten eines Produkts oder einer Dienstleistung und werden in der Kostenrechnung erfasst. **
-
Wann sind erhaltungsaufwand Herstellungskosten?
Erhaltungsaufwand sind Kosten, die anfallen, um den ursprünglichen Zustand eines Vermögensgegenstandes zu erhalten. Herstellungskosten hingegen sind Kosten, die anfallen, um einen Vermögensgegenstand zu schaffen oder wesentlich zu verbessern. Die Unterscheidung zwischen beiden ist wichtig, da Erhaltungsaufwand sofort als Aufwand verbucht wird, während Herstellungskosten aktiviert und über die Nutzungsdauer des Vermögensgegenstandes abgeschrieben werden. Wann genau Erhaltungsaufwand als Herstellungskosten behandelt werden muss, hängt von verschiedenen Faktoren ab, wie beispielsweise der Art der Instandhaltungsmaßnahme und dem Umfang der durchgeführten Arbeiten. In der Regel gilt jedoch, dass Erhaltungsaufwand dann als Herstellungskosten behandelt wird, wenn durch die Instandhaltungsmaßnahme eine wesentliche Verbesserung des Vermögensgegenstandes erzielt wird. **
-
Was sind nachträgliche Herstellungskosten?
Was sind nachträgliche Herstellungskosten? Nachträgliche Herstellungskosten sind Kosten, die nach Abschluss der eigentlichen Herstellung eines Vermögensgegenstandes anfallen. Diese Kosten können beispielsweise Reparatur- oder Umbaukosten sein, die die Nutzungsdauer oder Leistungsfähigkeit des Vermögensgegenstandes erhöhen. Nachträgliche Herstellungskosten werden in der Bilanz aktiviert und über die Nutzungsdauer des betreffenden Vermögensgegenstandes abgeschrieben. Es ist wichtig, nachträgliche Herstellungskosten von Erhaltungsaufwendungen zu unterscheiden, da Erhaltungsaufwendungen sofort als Aufwand verbucht werden. **
-
Wann Herstellungskosten und erhaltungsaufwand?
Wann entstehen Herstellungskosten und Erhaltungsaufwand? Herstellungskosten entstehen, wenn ein Unternehmen neue Vermögensgegenstände erwirbt oder herstellt, die voraussichtlich länger als ein Jahr genutzt werden. Diese Kosten umfassen Material-, Arbeits- und Gemeinkosten. Erhaltungsaufwand hingegen entsteht, wenn bereits vorhandene Vermögensgegenstände instand gehalten oder repariert werden müssen, um ihre Nutzungsdauer zu verlängern. Beide Kostenarten sind wichtige Bestandteile der Kostenrechnung und müssen entsprechend in der Buchhaltung erfasst werden. Die Unterscheidung zwischen Herstellungskosten und Erhaltungsaufwand ist entscheidend für die korrekte Bewertung des Vermögens und die Ermittlung des Unternehmensgewinns. **
Ähnliche Suchbegriffe für Herstellungskosten
-
Logico Piccolo: Schulanfang – Beobachtung und Wahrnehmung - auf UngarischLogico Piccolo: Schulanfang – Beobachtung und Wahrnehmung ist ein vorschulisches, entwicklungsförderndes Aufgabenkarten-Set für ältere Kindergartenkinder und Schulanfänger. Die Kinder üben über spielerische Aufgaben das Beobachten, Wahrnehmen und Konzentrieren. Ein ideales Hilfsmittel zur Unterstützung des Schulstarts, sowohl zu Hause als auch im Kindergarten und in der Schule. Produkteigenschaften: Marke: Logico Piccolo Produktkategorie: entwicklungsförderndes Aufgabenkarten-Set Empfohlenes Alter: ältere Kindergartenkinder und Schulanfänger Hauptfunktion: Lösen der Aufgabenkarten mit Hilfe des Logico-Piccolo-Rahmens Geförderte Kompetenzen: visuelle Wahrnehmung, Konzentration, Gedächtnis, Augen-Hand-Koordination Material: Karton (Aufgabenkarten) Teile / Zubehör: 16 Aufgabenkarten Weitere wichtige Eigenschaft: kompatibel mit dem Logico-Piccolo-Rahmen, beliebig oft wiederverwendbar Das Logico Piccolo: Schulanfang – Beobachtung und Wahrnehmung Kartenset enthält 16 verschiedene Aufgabenblätter. Die Kinder ergänzen Bilder, suchen Bildausschnitte, erkennen Formen, finden Paare und identifizieren Spiegelbilder. Die Aufgaben sind zugleich spielerisch und klar strukturiert, sodass sie gut in den Alltag von Kindern passen, die sich gerade auf die Schule vorbereiten. Die Aufgabenkarten werden zusammen mit dem Logico-Piccolo-Rahmen verwendet. Durch das Hin- und Herschieben der am Rahmen befestigten bunten Plättchen wird die Lösung markiert – es muss nicht auf die Karten geschrieben werden. Das ist besonders praktisch für den Einsatz zu Hause und in der Gruppe, denn die Karten sind haltbar und können immer wieder neu bearbeitet werden. Das Bewegen der auf festen Bahnen laufenden Plättchen schult die Fingerfertigkeit und unterstützt die Vorbereitung auf das Schreiben. Die Stärke des Spiels liegt darin, dass es mehrere Bereiche gleichzeitig fördert. Es trainiert das Halten der Aufmerksamkeit sowie das Unterscheiden von Details nach Form, Farbe und Lage. Das Kind erhält ständig Rückmeldung zu seinen eigenen Lösungen, wodurch seine Selbstständigkeit und die Fähigkeit zur Selbstkontrolle gestärkt werden. Die farbigen, liebevoll gestalteten Illustrationen motivieren, erleichtern das Verständnis der Aufgaben und sorgen dafür, dass die Kinder das Spiel gern immer wieder zur Hand nehmen. Für wen ist es geeignet? Logico Piccolo: Schulanfang – Beobachtung und Wahrnehmung wird für Kinder empfohlen, die in die Vorschulgruppe des Kindergartens gehen oder gerade in die Schule kommen und gern bildliche, logische Aufgaben lösen. Besonders hilfreich ist es für Kinder, bei denen die Stärkung der visuellen Wahrnehmung, der Aufmerksamkeit und des Gedächtnisses wichtig ist. Es ist für die Nutzung im Innenraum konzipiert und lässt sich gut in gemeinsames Üben zu Hause, in Förderstunden oder in die schulische Differenzierung integrieren. Auch als Geschenk zum Geburtstag, Namenstag oder zum Schulanfang ist es eine gute Wahl, denn es handelt sich um ein praktisches, langfristig nutzbares Fördermaterial für den Schulstart. Verpackungsgröße: 1 x 15 x 21 cm Das Produkt ist auf Ungarisch.6,29 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Fettsäure-Analyse Selbsttest NorsanAnwendungsgebiet von Fettsäure-Analyse Selbsttest NorsanMit dem Fettsäure-Analyse Selbsttest Norsan können Sie bequem von Zuhause Ihre Fettsäurewerte bestimmen lassen. Gemessen wird das Omega-6/3-Verhältnis, der Omega3-Index sowie 26 Fettsäuren. Die Auswertung Ihres Blutes wird von einem unabhängigen Labor durchgeführt. Der individuelle Bedarf an Omega 3 lässt sich mithilfe des Selbsttests zur Analyse des Fettsäure- und Omega-Profils (NORSAN Analyse) belegen. Mit einigen Tropfen Blut aus der Fingerbeere wird Ihr Fettsäure-Profil analysiert und Sie erhalten unter anderem Informationen zu: Omega-3 Index: Gibt den Anteil der marinen Omega-3-Fettsäuren EPA und DHA im Verhältnis zu den gesamten Fettsäuren an. NORSAN empfiehlt einen Anteil von über 8 %. Omega 6/3-Verhältnis: Weist auf das Verhältnis zwischen Omega-6 und Omega-3-Fettsäuren hin, die bei der Entzündungsbildung und -hemmung entscheidend mitwirken. Ein zu hohes Omega-6/3 Verhältnis (Omega-3-Ratio) führt zu einem unerwünscht hohen Entzündungsniveau im Körper. Transfett-Anteil: Transfette sind Fettstoffe, die nicht natürlich in den Körper gehören. Transfette schaden den Zellen. Der Transfett-Anteil sollte niedrig sein. Es wird empfohlen, dass die industriellen Transfette weniger als 0,50 % der gesamten Fettsäuren ausmachen sollen. Wirkstoffe / Inhaltsstoffe / ZutatenIm Lieferumfang enthalten:- Bestellanforderung für die Blutanalyse - Blutentnahmeset mit Nadel- Folienbeutel- Test-Papier zum Auftrag des entnommenen Blutes und frankierten Rücksendeumschlag - Anleitung zur Blutentnahme und Anforderung des Analyseergebnisses - Auswertung durch ein unabhängiges Labor - Anschließend Befund mit ErnährungsempfehlungGegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte dieses Produkt nicht angewendet werden. Fettsäure-Analyse Selbsttest Norsan können in Ihrer Versandapotheke www.juvalis.de er70,76 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mrusek, Angela: Beurteilung und Bewertung im KunstunterrichtBeurteilung und Bewertung im Kunstunterricht , Praxiserprobte Kriterien mit konkreten Anwendungsbeispielen (1. bis 4. Klasse) , Zündkabel & Zündkabelstecker > Elektrik & Zündungen , Auflage: 4. Auflage, Erscheinungsjahr: 20160719, Produktform: Kartoniert, Beilage: Broschüre klebegebunden, Autoren: Mrusek, Angela~Schmidt, Antonia, Auflage: 23004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 92, Themenüberschrift: EDUCATION / Teaching Methods & Materials / General, Keyword: 1. bis 4. Klasse; Grundschule; Kunst; Lernstand messen und beurteilen, Fachschema: Kunstunterricht / Didaktik, Methodik~Didaktik~Unterricht / Didaktik, Fachkategorie: Unterricht und Didaktik: Religion~Didaktische Kompetenz und Lehrmethoden, Bildungszweck: für den Primarbereich, Altersempfehlung / Lesealter: 23, Genaues Alter: GRS, Warengruppe: HC/Didaktik/Methodik/Schulpädagogik/Fachdidaktik, Fachkategorie: Unterrichtsmaterialien, Thema: Verstehen, Schulform: GRS, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Persen Verlag i.d. AAP, Verlag: Persen Verlag i.d. AAP, Verlag: Persen Verlag in der AAP Lehrerwelt GmbH, Länge: 297, Breite: 207, Höhe: 7, Gewicht: 363, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Schulform: Grundschule, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 147700426,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind Herstellungskosten bei Immobilien?
Was sind Herstellungskosten bei Immobilien? Herstellungskosten bei Immobilien beziehen sich auf die Gesamtkosten, die für den Bau oder die Renovierung einer Immobilie anfallen. Dazu gehören Materialkosten, Arbeitskosten, Planungskosten und andere Ausgaben, die direkt mit der Errichtung oder Verbesserung der Immobilie verbunden sind. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten einer Immobilie und beeinflussen deren Wert und potenzielle Rendite. Sie sind auch entscheidend für die steuerliche Behandlung von Immobilieninvestitionen und können in der Bilanzierung und Bewertung von Immobilien eine Rolle spielen. **
-
Wann sind erhaltungsaufwendungen nachträgliche Herstellungskosten?
Erhaltungsaufwendungen sind nachträgliche Herstellungskosten, wenn sie dazu dienen, den ursprünglichen Zustand eines Wirtschaftsguts wiederherzustellen oder dessen Nutzungsdauer zu verlängern. Dies kann beispielsweise der Fall sein, wenn ein Gebäude renoviert wird, um es wieder in einen funktionsfähigen Zustand zu versetzen. In diesem Fall werden die Erhaltungsaufwendungen als nachträgliche Herstellungskosten behandelt und aktiviert. Es ist wichtig zu beachten, dass nicht alle Erhaltungsaufwendungen automatisch als nachträgliche Herstellungskosten gelten, sondern dies von den spezifischen Umständen des Einzelfalls abhängt. In jedem Fall sollten Unternehmen die steuerlichen und bilanziellen Vorschriften genau prüfen, um sicherzustellen, dass sie die Erhaltungsaufwendungen korrekt behandeln. **
-
Was sind nachträgliche Herstellungskosten Gebäude?
Was sind nachträgliche Herstellungskosten Gebäude? Nachträgliche Herstellungskosten Gebäude sind Kosten, die nach Abschluss der ursprünglichen Baumaßnahmen anfallen, um das Gebäude zu verbessern, zu erweitern oder zu renovieren. Dazu gehören beispielsweise Umbauten, Modernisierungen oder Reparaturen, die die ursprüngliche Substanz des Gebäudes verändern oder verbessern. Diese Kosten werden in der Regel aktiviert und über die Nutzungsdauer des Gebäudes abgeschrieben. Sie dienen dazu, den Wert des Gebäudes zu erhalten oder zu steigern und seine Funktionalität zu verbessern. **
-
Was gehört zu den Herstellungskosten?
Zu den Herstellungskosten gehören alle Kosten, die direkt mit der Produktion eines Produkts verbunden sind. Dazu zählen beispielsweise Materialkosten, Lohnkosten für die Mitarbeiter, Energiekosten und Maschinenkosten. Indirekte Kosten wie beispielsweise Verwaltungskosten oder Marketingkosten gehören hingegen nicht zu den Herstellungskosten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.